9月4日,理想汽车官宣斥资26.5亿元入股欣旺达动力,成为第二大股东。同一天,小米龙甲电池战略合作发布会召开,中创新航、欣旺达的核心高管同台亮相。
两件事放在一起,很耐人寻味。就在不到一年前,欣旺达刚被极氪提起23.14亿元索赔,双方在2026年初和解,欣旺达认责并赔付补偿金。短短大半年过去,理想却拿出真金白银投资这家刚卷入质量纠纷的电池企业。
光看财务数字,这桩买卖显得有些矛盾。但把过去12个月发生的事串起来:23亿的诉讼、近3.8万台车辆召回、动力电池消费税落地,多家车企扎堆投入电池自研,就能读懂背后的变化。这不是简单的商业价格博弈,核心是出事之后,谁来承担事故责任,消费税只是一个次要的外部变量。
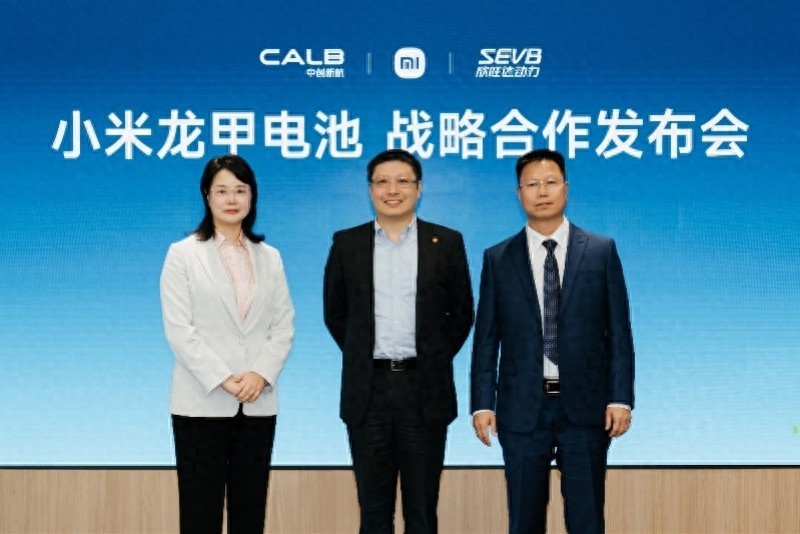
9月4日小米龙甲电池战略合作发布会,左起中创新航董事长刘静瑜 小米汽车副总裁黄振宇 欣旺达集团创始人王明旺
消费税只是幌子,2% 税率撬动不了行业大变革
市场上流传最广的说法,认为车企纷纷下场做电池,主要是冲着新出台的动力电池消费税。
从9月1日起,锂离子蓄电池开始征收2%消费税,到明年9月税率进一步上涨到4%。有券商做过测算,如果车企能够自产电池,一台60度的纯电车最多可以省下几百元,税率提升之后,单车节约的成本接近千元。
但这套测算存在两处现实漏洞。
按照财税相关公告,整车厂就算自己生产电芯、封装电池包再装配到车上,也没法完全规避消费税。网上“自产电池就能免税”的说法属于误读,相关抵扣规则更多服务于电池生产企业,并不直接适用于车企。
再看整车的盈利水平就更清楚。中汽协的数据显示,2026年上半年国内整车制造平均净利率只有1.5%,一台售价20万的车,车企净利润大概3000元。就算按最乐观的估算,自产电池单车省下480元,给整车利润率带来的提升还不到0.3个百分点。这点收益,甚至覆盖不了自建电池产线的研发、设备折旧开销。
消费税算不上这场行业变动的导火索。政策本意更多是扶持钠电、固态电池这类新技术,客观上给车企布局电池提供了一层叙事理由。真正推着车企往前冲的,是安全新规带来的现实压力。
“不起火” 新规落地,戳破产业链潜藏矛盾
行业真正的转折点,落在2026年7月正式落地的电动车电池安全强制国标。
两套新版安全国标正式实施,新申报车型硬性要求,电池热失控后至少维持2小时不起火、不爆炸,同时新增底部撞击、快充循环短路等严苛测试。旧标准只要求热失控发生后5分钟报警,保障乘客逃生时间;新标准直接把目标推进到尽量规避起火爆炸事故。
技术升级背后,是产业链责任分配的重塑。
车企是直面消费者、对接监管的第一责任主体。一旦车辆出现电池故障,召回、用户维权、舆论压力,全部由车企承接。哪怕电芯缺陷来自电池供应商,对外的召回主体永远是车企。
产业链现实却形成错位,电芯配方、生产工艺、电池核心算法,大多掌握在电池厂商手中。车企向外采购电池,拿到的近乎一个“黑箱”。安全责任压在车企身上,但决定电池安全上限的核心能力,掌握在电池供应商手里。这是国内新能源产业链多年来潜藏的最大矛盾。新国标落地之后,车企需要为电池的最终安全结果承担全部责任,风险压力被直接放大。
23亿官司的教训:一纸合同兜不住品牌损失
极氪在2025‑2026年经历的纠纷,给全行业实实在在交了一次学费。
2025年底,极氪关联主体起诉欣旺达动力,索赔23.14亿元,指控对方交付电芯存在质量缺陷,车辆出现续航虚标、充电变慢等故障,问题涉及数万台车辆。
2026年双方达成和解,欣旺达认责并支付补偿金。紧接着市场监管总局发布召回通知,近3.8万台极氪001启动召回。
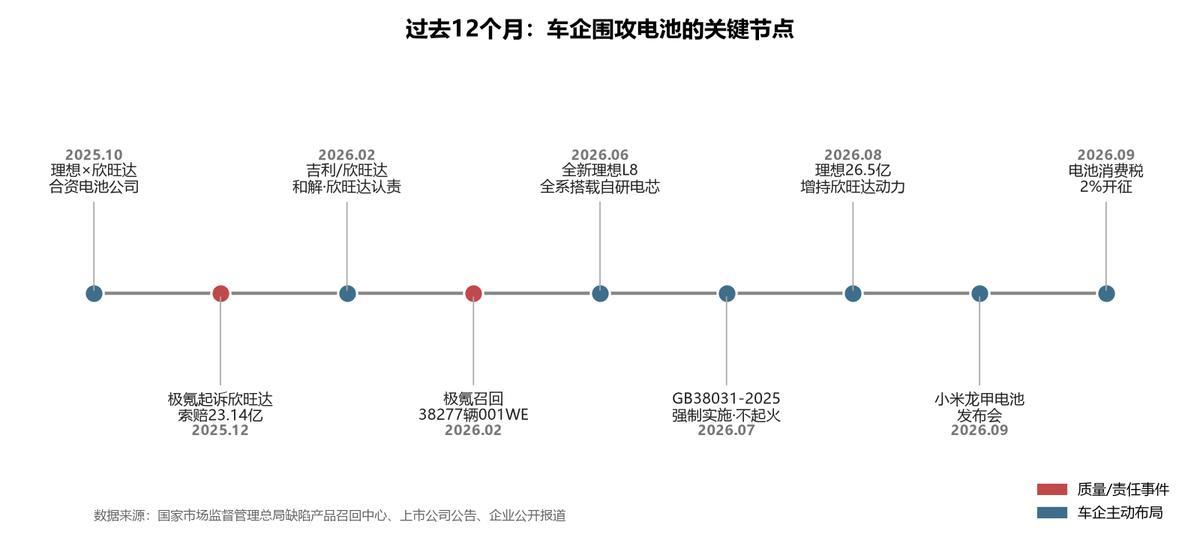
过去12个月,车企与电池厂关系的关键节点 图源:国家市场监督管理总局召回中心、上市公司公告
即便事后电池供应商赔付一部分直接经济损失,但召回带来备件损耗、维修成本、口碑下滑、二手车贬值等隐性代价,大多还得车企自己消化。供应商的赔偿,只能覆盖看得见的直接损失,品牌层面的伤害很难用钱弥补。海外也有同类案例,车企遭遇大规模电池召回,就算电池厂商出钱赔偿,车企依旧要承受长时间的品牌挫伤。
极氪这场官司,给整个行业敲响警钟。仅依靠商业合同,很难化解车企要面对的全部经营风险。
车企各出招数,寻找电池风险的解法
经历质量纠纷之后,车企的诉求不再局限于压低电池采购价。他们开始思考,电池一旦出事,如何让供应商共同分担后果。目前行业演化出四条路径。
第一种,传统合同模式。依靠供货合同约定权责,出现质量事故之后走诉讼索赔。这套方式最多挽回一部分直接经济损失,品牌风险依旧留给车企,整体偏向被动。
第二种,股权绑定,理想是典型案例。理想此前和欣旺达成立合资电池公司,今年9月再拿出26.5亿入股欣旺达动力,成为第二大股东。
这笔投资不只是财务投资,更是搭建利益共同体。把电池厂商变成参股伙伴,出现质量问题时车企拥有更大话语权;电池企业经营向好,车企也可以享受股权收益,相当于用股权搭建一套风险共担机制。
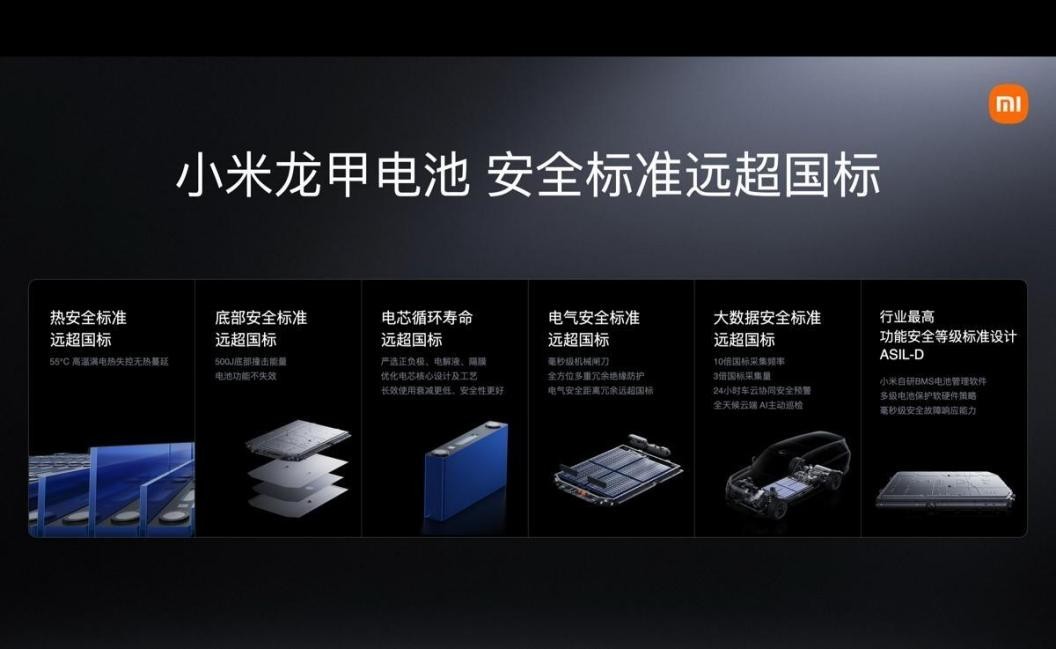
小米龙甲电池在六大安全维度上对国标的超越,底部撞击能量做到国标3倍以上 图源:小米汽车官方发布
第三种,深度参与定义与管控,小米龙甲电池属于这类模式。小米没有自建完整电池工厂,但深度介入电池全链路。质量人员常驻合作电池工厂,设置数千个检测点位,X光、CT扫描、AI判定被直接应用到生产环节。小米内部制定的底部撞击安全标准,标准远超国家强制要求。小米对外也明确,直面用户的是整车品牌,企业必须介入全链路,对产品最终结果负责,同时配套电池终身保障政策直接向用户兜底。
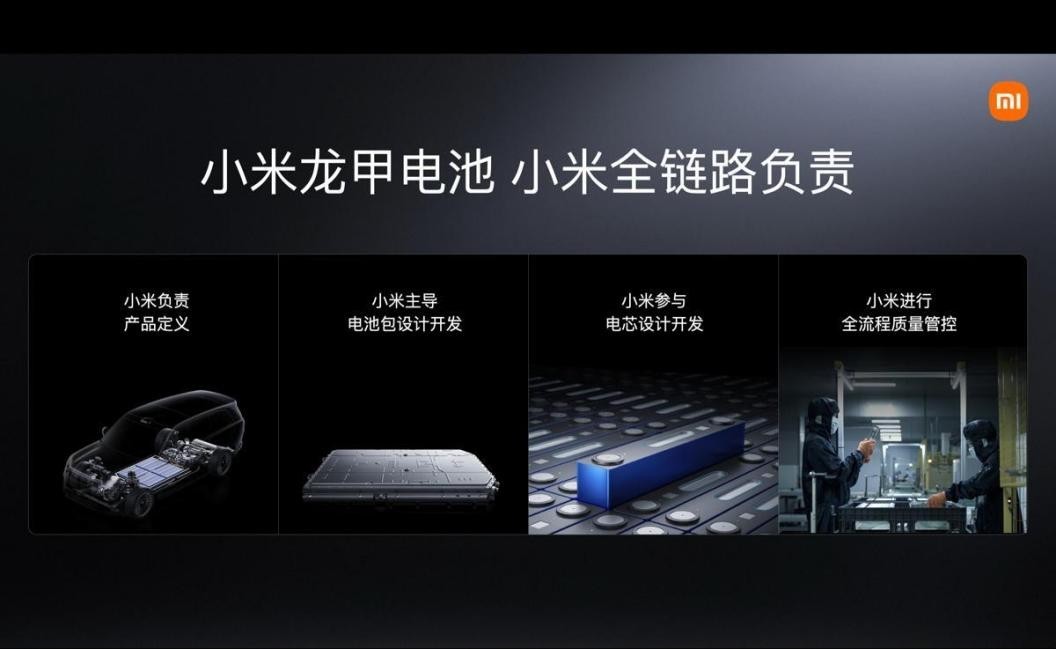
小米把电池全链路拆成产品定义、电池包设计、电芯设计、全流程质量管控四步,每一步都明确"小米全链路负责"
第四种,全栈自研自产,代表是比亚迪弗迪电池。电芯、电池包全部自研自供,整车与电池业务同属一套体系,责任全部内部消化。不过这套模式对销量规模门槛极高,行业普遍观点,真正跑通这套体系的目前只有比亚迪,多数车企很难复制。
对绝大多数车企,股权绑定叠加深度参与电池研发管控,是更现实可行的组合方案。
并非单方面围攻,电池厂也在反向渗透整车
很多报道把这件事描述成车企单方面“围攻”电池厂,但产业链博弈从来都是双向的。
2026上半年,头部动力电池企业盈利表现亮眼,归母净利率达到15.6%;反观国内整车行业平均净利率仅1.5%,两者盈利差距超过十倍。巨大的利润鸿沟,也是车企内心焦虑的来源之一。
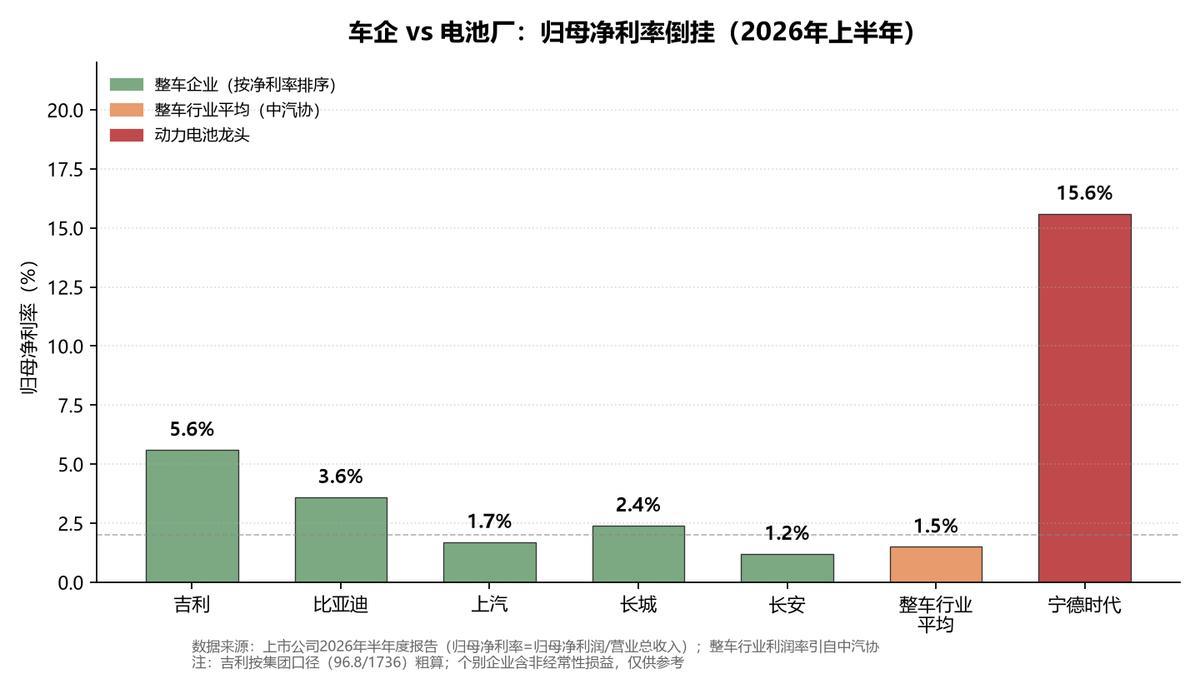
2026年上半年,车企与电池龙头归母净利率对比,整车行业平均1.5%,宁德时代15.6%
面对车企下场布局电池,头部电池企业没有单纯选择打价格战,反而向下游渗透。加大面向普通消费者的品牌宣传力度,推出换电产品、滑板底盘,直接参与整车架构层面的设计。
车企向上伸手争夺电池定义权,电池企业向下抢夺整车端话语权。这是一场产业链边界争夺战,博弈持续周期,会远远超过消费税政策周期。
政策划出两道时间线,行业进入倒计时
政策给整个行业划出清晰的时间窗口。
2027年9月,动力电池消费税税率上调至4%。留给车企完成自研、联合开发电池产能爬坡的时间,也就一年出头。错过这个窗口期,车企很难拿到技术与成本的双重优势。
更远的节点在2028年底,钠电池、固态电池等新型电池的消费税免税政策到期。下一代电池技术路线的选择,会直接影响企业未来的成本。踩准路线可以拿到政策红利,押错就要承担更高税负,相当于给全行业立下了技术迭代的倒计时。
话语权到手,但风险也揽到自己身上
行业还要看清一个现实。车企下场布局电池,风险并不会凭空消失,只是发生转移。
过去向外采购电池,遇到质量问题,车企至少还可以向供应商追责索赔。如今车企深度参与电池定义,甚至自研电池,对外向用户做出兜底承诺,一部分原本由供应商分担的风险,就转移到车企身上。
说到底,这一轮变动,本质是产业链风险和责任的重新分配,而不只是简单的利润重新切割。上游电池龙头依旧占据高利润环节,整车企业背上了更重的安全责任。二线电池厂也会迎来分化,一部分转型做品牌电芯供应商,另一部分退化成纯粹的产能代工方。
车企拼命争取电池的话语权,不是单纯想抢电池业务的利润。拿到定义权的另一面,就是所有潜在的风险,都要自己接下。
灵菲配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯